全球產業鏈加速重組 台灣應從製造強國走向可信賴供應鏈核
位居AI高階製造核心位置是台灣最大的優勢,但還是要擁有一個完整、快速、彈性,而且能相互協調支援的產業鏈聚落,才能讓台灣從全球供應鏈中的「代工者角色」,升級成難以取代的「穩定、安全與高信賴度產業夥伴」。 文.李振麟 全球AI資料中心快速擴建下,為台灣帶來另一層面的發展機運。AI運算的條件中需要先進晶片、晶圓代工、先進封裝、高階PCB、伺服器組裝、電源系統、液冷散熱等,然而這些項目正是台灣製造業的主要強項。
▲台灣受惠AI應用需求、接單滿載。(圖/AI生成) 「訂單滿載」不代表台灣製造業熱絡 經濟部統計資料顯示,二○二六年七月台灣外銷訂單高達九七九.四億美元,創下單月新高,年增六一.九%;前七個月的累計達六○二○.三億美元,年增五二.五%。其中,資通訊產品訂單年增八九.五%,電子產品訂單增加七一.七%,主要動能來自於AI伺服器、散熱及相關電子供應鏈。 「訂單滿載」並不能用來形容台灣製造業的熱絡情況。真正受益的產業,主要是集中在先進晶片、封裝、AI伺服器、高階PCB、電源、以及高速傳輸等零組件;傳統產業方面,如同面板、石化、鋼鐵及消費性電子的接單狀況卻不近於理想。 AI伺服器也讓材料需求同步升級。高階PCB需要更低損耗的樹脂、玻纖布、HVLP銅箔以及精密鑽孔工具,部分材料也出現供不應求的吃緊狀況。今日,台灣的優勢並不是一家公司或單一晶片,而是能夠適時將晶片、封裝、主機板、伺服器、電源以及散熱系統等市場需求,在快速整合協調下,進行穩定的交付作業。
 台灣接到AI訂單 為何仍需向中國大陸進料?
台灣位居AI高階製造的核心位置,但並不代表所有的原料與零件都能夠在台灣生產。一台AI伺服器除了GPU以及高階晶片外,還需要機殼、導軌、風扇、線材、電源零件、金屬加工以及大量的標準電子元件。甚至於部分的銅、鋁、鋼材、化工原料以及PCB加工材料,也都可能需要從中國大陸進口,再由台灣企業進行設計、加工、組裝,才能得到最終認證。 中國大陸供應商的優勢在於品項完整、產量大、價格低廉、交貨速度快。當台灣AI供應鏈訂單增加,本土產能或材料供應來不及擴充時,企業集團自然選擇向中國大陸或其他海外基地進行採購,以避免生產線面臨斷料停工危機。 此外,許多的台灣企業本就有在中國大陸設廠,部分零組件可先在中國大陸生產後,再送往台灣、泰國、越南或美國當地,完成後續的組裝製造。經濟部也曾提示,外銷訂單部分也同步包括企業的海外生產業績,因此接單金額的增加,並不代表所有商品都在台灣境內生產製造。 而這樣的分工模式並不矛盾,大致可以歸納為,台灣主要掌握高階晶片、設計、製造管理、系統整合與客戶關係,中國大陸則供應部分的基礎材料、標準零件以及大規模加工能力,最後再依照客戶需求,在台灣或其他國家完成最終後續的生產製造。
 ▲(圖/photoAC) 採用中國大陸材料 必須留意其來源與出口管制
然而向中國大陸採購材料,雖然可以降低成本,但也同時帶來潛在性風險。第一是地緣政治。當美國或歐洲擴大出口管制、關稅或原產地審查,含有中國大陸零件的產品可能面臨額外文件、客戶查核或市場限制。第二是供應集中。價格最低的供應來源若只有一家,一旦發生出口限制、航運中斷或政治衝突時,企業將很難立即找到新的替代品。 第三是原產地問題。企業不能把中國大陸原物料運到台灣,後續只進行簡單包裝加工,就改標成為台灣製造,還必須依照實質性生產轉型、原料加工程序以及附加價值等規範來明確執行。第四是客戶要求。美國政府,在國防、電信或敏感性科技產品項目上,都會要求排除特定的中國大陸企業或材料。台灣廠商必須建立起完整的物料清單、供應來源以及批次追蹤,才能符合其產地規範。 最穩健的做法並不是完全拒絕中國大陸的物料供應,也不是只依賴中國大陸製品,而是要採取雙重或多重來源。一般材料可以保留其成本優勢的中國大陸貨源,然而高敏感、高風險的國防與科技產品,甚至於關鍵性零件等貨源,則可趨向於台灣、日本、歐洲與東南亞市場。 過去三十年,全球企業主要依照成本、效率以及市場規模來配置產能,中國大陸則憑藉著完整的製造業體系、充分的勞動力以及龐大的內需市場,逐步成為「世界工廠」。然而,歷經美中科技競賽、疫情斷鏈、俄烏戰爭、紅海航運危機、能源價格波動,以及各國強化國家經濟安全政策後,全球產業鏈已從原本的廉價成本思維,逐漸轉向以國家安全、產業韌性,以及可信賴與可追溯性的新時代。 今日美國推動先進半導體、AI晶片以及設備出口管制,並透過關稅、反傾銷、反補貼以及原產地規範等貿易管制策略,企圖降低長年以來對於中國大陸供應鏈的過度依賴;歐洲則重視經濟安全、碳排放與供應來源多元化;日本、韓國、印度以及東南亞國家也積極爭取半導體、電子、電動車以及新能源的投資項目。
▲台灣成為全球高階製造服務中心。(圖/AI生成) 台灣應走向全球化技術、供應鏈整合的高階製造服務中心 在這一場全球化的產業結構中,台灣不能再把自己的角色,定位為代工生產基地,而是要建立起一個全球化的「可信賴技術、供應鏈整合以及高階製造服務中心」。 第一、要鞏固半導體優勢、向材料、設備與應用端延伸─台灣最重要的戰略資產,集中在半導體與資通訊產業鏈所形成的完整聚落型態,包括IC設計、晶圓製造、先進封裝、載板、伺服器、散熱片、電源管理以及精密設備等。未來不能只依賴晶圓代工,更應向設備零組件、矽光子、先進封裝、化合物半導體與終端應用產業方面創新延伸,也就是半導體、人工智慧、軍工、安控等,逐漸成為主要的經濟發展重點,如今,行政院核定的「五大信賴產業推動方案」,即以半導體、人工智慧、軍工、安控以及次世代通訊為發展重點,並提出強化IC設計、先進製程、封裝與材料設備等產業。從「替國際品牌生產零組件」,升級成為AI伺服器、智慧工廠、機器人、醫療科技、無人機、電動車等一個完整的生產鏈方案。 第二、要推動「台灣研發、全球製造」雙軸布局─面對客戶要求在地供應與分散地緣政治風險的考量,台灣企業規劃奔赴美國、日本、歐洲、東南亞等國投資設廠,這已經是無法逆轉的趨勢。所謂的全球布局並不代表產業空洞化,關鍵在於哪些核心產業必須留在台灣。無論是先進研發、核心製程、關鍵性智慧財產、供應鏈管理以及企業營運總部等,都盡可能要保留在台灣;海外據點則負責貼近客戶與分散政治風險,形成一個「以台灣為核心、全球為節點」的新產業鏈網絡。 第三、市場必須多元,但不應全面切斷中國大陸供應鏈─台灣不宜將全球供應鏈重組簡化為「完全離開中國大陸」。因為中國大陸仍擁有龐大的消費市場、完整的製造業體系、低廉的原物料與勞動力成本優勢,至今台灣的傳統產業以及電子零組件業者都難以脫離。 正確的產業策略應該是「降低單一市場依賴」,而不是把所有的產能集中到同一個國家。企業可以依賴產品的敏感性程度建立起不同的區塊供應鏈:凡涉及到先進科技、美國出口管制、國防軍工或關鍵基礎設施,建立起與中國大陸供應鏈區隔的新生產體系;一般的傳產消費品以及非敏感性商品,仍以成本考量與市場需求運作。未來除了繼續深耕美國、日本與歐洲市場,同時也要加強越南、泰國、馬來西亞、印尼、菲律賓以及印度市場布局,以分散其海外產能與以及原料來源。
▲中小企業導入AI數位管理。(圖/AI生成) 協助中小企業導入AI 建立完整供應鏈及強化能源與人才 第四、中小企業應全面導入AI數位管理─台灣的產業競爭力不能只關注於少數的半導體產業與大型科技公司。真正支撐整體經濟面,來自於多數的中小企業,如今這些業者普遍面臨缺工、高成本、低毛利、設備老化等嚴肅問題。政府應該要協助中小企業導入AI排程、機器視覺、能源管理以及自動化設備,並建立起共用的算力、資安以及海外法規等服務平台。企業不一定要自行開發AI,但是要能發展出一套成熟有利的工具,降低其產品不良率、縮短交期,並提升少量多樣的生產能力。 台灣在少子化與缺工壓力下,推動AI智能以及機器人產業,這已經不是一個選擇題,而是逐漸成為維持產業規模的必要條件,將主權AI應用以及算力基礎建設,明確列為國家產業重點項目。 第五、建立供應鏈履歷、避免出口遭到攔截─未來國際採購不能只會比較價格與品質,還要查核其原料來源、製造地、資安能力以及是否涉及到已受管制的企業。台灣企業必須建立起一個從原料、零組件、加工、組裝到出口的完整產業鏈條件。 企業需保存產地證明、物料清單、製程紀錄、供應商聲明、付款資料以及物流文件,並對最終使用者以及用途進行查核。 尤其是高科技的半導體、AI伺服器、無人機以及通訊設備等,更要掌握美國的出口管制、實體清單等詳細規範。台灣如果能建立起比競爭對手更透明的查核機制,就能夠把「貿易法規遵循」轉化成為國際貿易接單優勢,這也是企業能否進入歐美高階供應鏈的重要門檻。
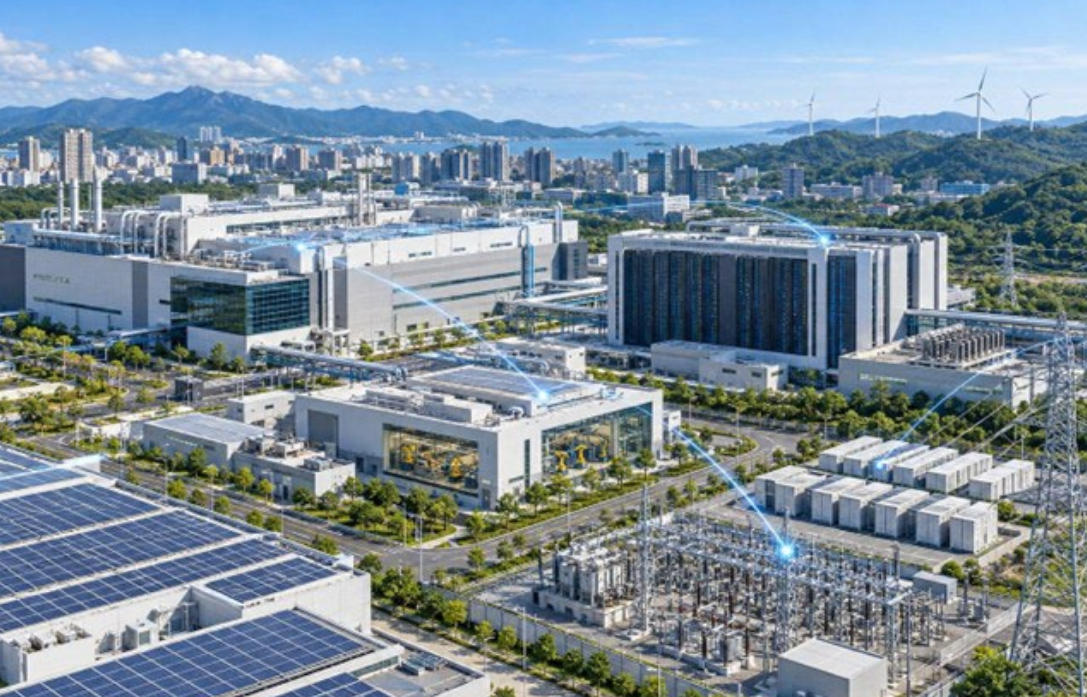
▲能源與土地管理。(圖/AI生成) 第六、解決能源、人才與土地三大瓶頸─台灣要維持高階製造位置,就不能只提供補助或租稅優惠,更要設法去解決電力、水資源、工業土地以及人才不足等基本問題。 半導體、AI資料中心以及先進製造等,皆高度依賴其穩定的能源政策,如果現有的電力品質與電網韌性無法適時跟上產業發展腳步,再強的技術也可能被基礎設施所限制。能源政策兼顧國家安全與穩定的價格,進而加速電網更新,以及多元化的能源技術。人才方面,除了要培養半導體與AI工程師,也需要國際業務、資安與供應鏈管理。今日唯有擴大產學合作、技職教育與國際人才延攬,才能讓台灣的人才政策與產業布局同步發展。 台灣最大的優勢,不只是要把產品做出來,還要擁有一個完整、快速、彈性,而且能相互協調支援的產業鏈聚落。只要強化能源、人才、軟體、品牌以及國際法規的執行能力,便能夠從全球供應鏈中的「代工者角色」,升級成為難以取代的「穩定、安全與高信賴度產業夥伴」。 … 本文摘錄自 卓越雜誌 2026/10月 第486期
本文摘錄自
台灣受惠AI浪潮 高階供應鏈接單成長
卓越雜誌
2026/10月 第486期
相關