當安全導向模式成為中國經濟的核心原則,形成了哪些產業能力?能否控制內外部成本、轉化為經濟成長動能? 辛翠玲 隨著地緣政治升溫,強調供應鏈韌性、關鍵產能自主的經濟安全觀,逐漸取代過去偏重效率與全球分工的自由貿易邏輯,各國經濟政策紛紛轉向。自「十四五」(2021至2025年)規劃形成時期起,北京即加速朝安全導向的經濟發展方向調整。2020年中共十九屆五中全會提出「統籌發展和安全」,並將「科技自立自強」提升為國家發展戰略;2022年二十大進一步提出「以新安全格局保障新發展格局」,將產業鏈供應鏈韌性與安全納入發展布局。2023年習近平提出「新質生產力」,以科技創新帶動產業升級,並把自主科技能力與新的成長動能連結起來;2025年二十屆四中全會再度強調「在發展中固安全,在安全中謀發展」,延續安全與發展相互支撐的政策方向。 這套安全導向的發展模式著眼於提高關鍵技術、材料與產業鏈的自主性,一方面降低外部衝擊,另一方面透過產業升級培育新的成長動能。問題在於,此發展模式的成效如何?以下分別從產業能力、成長帶動、資源配置與外部成本4個層面加以檢視。 
但從產業別來看,獲利改善並不平均。上半年一定規模以上工業企業獲利成長18.7%,其中,電子設備製造業與有色金屬冶煉業分別大幅增加96.9%與99.4%,汽車製造業與電器機械業卻分別下降19.5%與8.6%。這種差異顯示,安全導向發展模式已在若干政策優先領域形成明顯成效,但其帶動效果尚未廣泛擴及不同產業與企業。因此關鍵產業能力的提升,能否進一步形成更普遍的成長動能,成為評估這套發展模式的下一個問題。 2026年前7個月,中國消費零售總額成長1.2%,民間投資下降9.4%,房地產投資下降19.2%。一邊是政策優先產業的持續擴張,另一邊是消費偏弱、民間投資與房地產投資下滑;此落差顯示安全導向政策固然可將資源快速集中到特定產業,推動投資、產能與技術成長,但需求面的擴張取決於所得、就業、資產價格與預期,難以透過相同的資源集中方式形成。 中國已把「內需主導」列為2026年首項重點任務,安排2,500億元超長期特別國債支持消費品以舊換新,並設立1,000億元促內需專項資金。但擴大內需不等於居民消費能力已經改善,如果需求主要依靠補貼與政策刺激,產業能力仍難轉化為穩定的內生需求,房地產調整又提高這項轉化的難度。過去房地產不只拉動投資,也透過房產財富、土地財政與信用擴張支撐居民與地方部門的支出能力。先進製造可以接續部分投資與出口,卻難以在短期內替代這套財富與財政傳導機制。 由此可見,安全導向發展模式的另一侷限:國家可以集中資源快速建立產業能力,但產業能力的形成與內需成長之間,不存在自動轉化機制。 安全導向發展模式的另一項問題,在於政策資源大量投入戰略產業後,若缺乏有效的市場篩選與退出機制,便可能造成重複投資、產能閒置、利潤下降與資源錯置。此現象在新質生產力政策支持的「新三樣」中已可見﹝表1﹞。2025年中國多晶矽產能達347.9萬噸,實際產量僅136.7萬噸,平均開工率39.3%;2026年上半年已公布業績的26家太陽光電上市公司中22家虧損,合計虧損人民幣183億至214億元。鋰電方面,2024年中國產能已超過2.5TWh,產能利用率約50%。新能源汽車所在的汽車製造業,2026年上半年產能利用率為70.6%,較上年同期下降1個百分點;同期汽車業營收增加1.8%,成本卻增加2.8%,利潤下降20%,銷售利潤率僅3.8%,低於下游工業企業6.5%的平均水準。 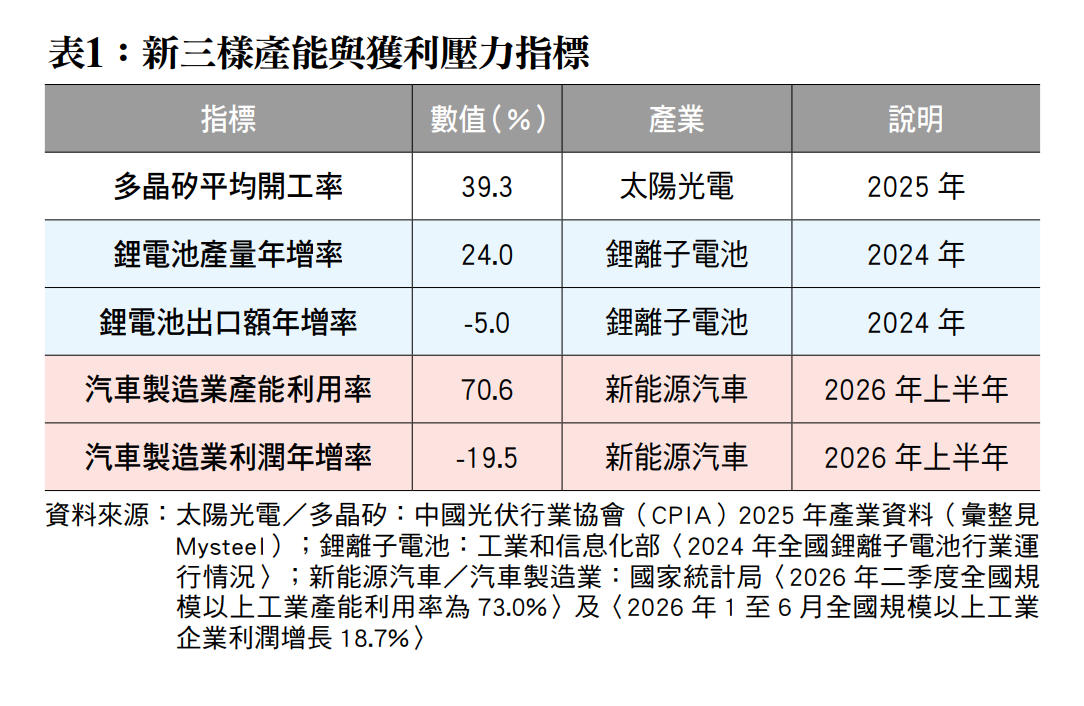
閱讀完整內容