卡位戰略資源命脈
AI競賽不只拚晶片,更要搶礦、搶電!日本稀土釔庫存恐數月內見底,美國力推核電廠重啟;基金、ETF也搶進資源領域。 文●呂泰德 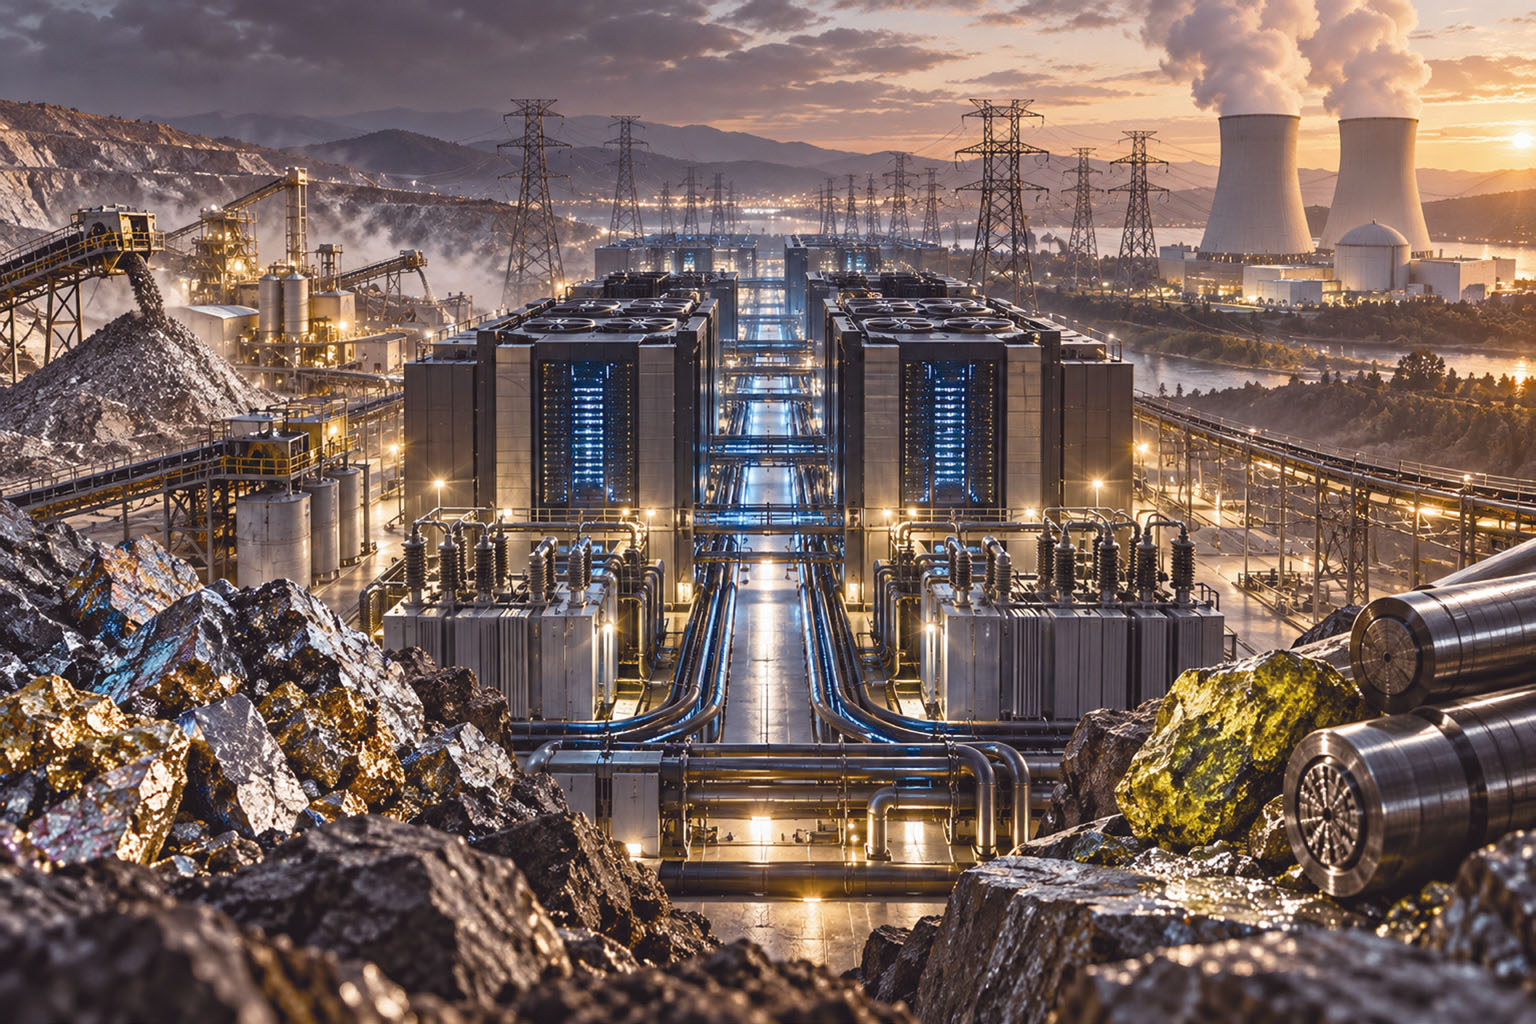
▲AI競賽從稀土、鈾礦延燒至電網與機櫃供電,雲端巨頭鎖定電力,台廠布局高壓直流與液冷。AI繪圖 AI晶片再強,缺關鍵材料難製造,缺電更無法運轉。從稀土、鈾礦到智慧電網,科技巨頭與各國政府爭搶的不只是資源,更是供應鏈主導權,也讓相關ETF與基金布局成為市場新焦點。
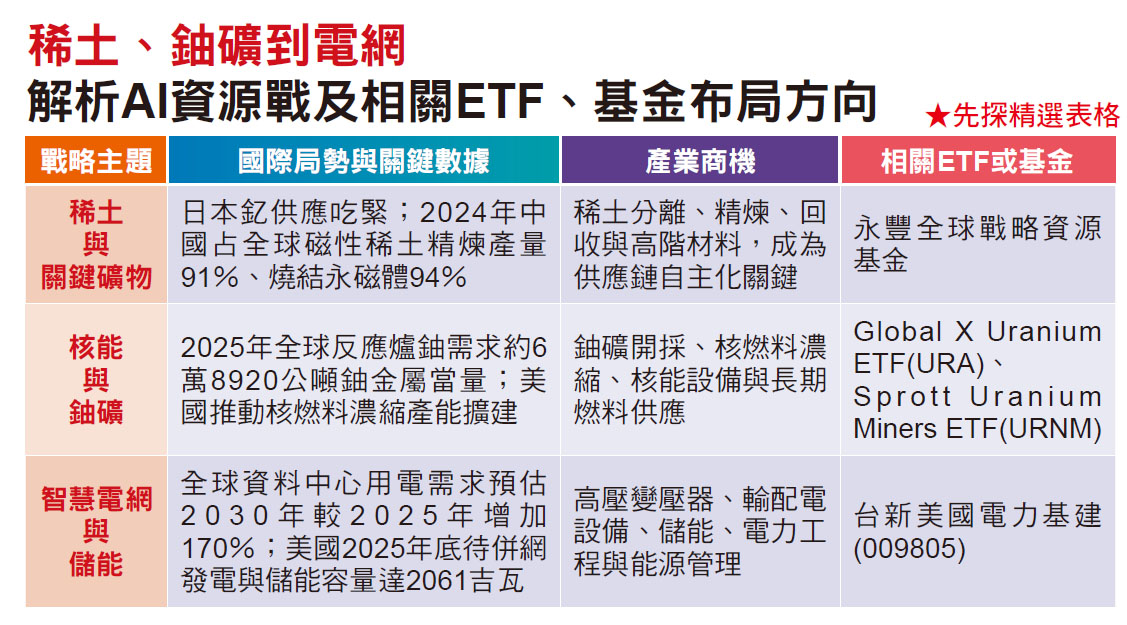
稀土卡關引爆資源戰 一種不起眼的稀土,竟可能掀起全球資源基金布局熱潮!十月下旬傳出,日本部分產業所需的稀土元素釔供應吃緊,庫存恐怕只夠撐數個月,東京甚至向華府求援,希望中國放寬出口限制。看似只是原料短缺,背後牽動的卻是航空引擎、半導體設備與國防工業。稀土共有十七種元素,釔可用於航空引擎耐熱塗層,也能製成耐電漿侵蝕的半導體設備陶瓷零件。這些零件在昂貴設備中未必最值錢,卻可能決定產線能否穩定運轉。真正可怕的不是材料漲價,而是有錢也買不到,替代材料還得重新驗證。這場危機揭開AI競賽最脆弱的一環,即使能設計先進晶片,也未必能掌握製造晶片所需的關鍵材料,以二○二四年釹、鐠、鏑、鋱等磁性稀土產業鏈為例,中國占全球相關礦山產量約六成,精煉產量達九一%,燒結永磁體更高達九四%。這些數字雖不是釔的個別市占,卻說明全球資源競賽早已不只是搶礦,更要爭奪分離、精煉與加工能力,這也成為戰略資源基金關注的產業方向。 稀土供應究竟有多緊張?十月下旬報導引述的氧化釔報價顯示,中國境外每公斤高達一一五○美元,境內卻只有約九美元,境外價格是境內約一二八倍,更達兩年前約一七九倍!從日本缺料、歐洲供應鏈受限,到美國砸錢補強加工能力,看準這股趨勢,十月十九日展開募集的永豐全球戰略資源基金,不再只將焦點放在稀土漲價,而是進一步串起稀土與關鍵礦物、核能與鈾礦、智慧電網與儲能三大投資主題。 永豐全球戰略資源基金擬任經理人羅嘉德指出,「AI時代最大的贏家不一定是AI本身」。過去市場焦點大多集中在Nvidia、GPU與AI伺服器等晶片層面,但深入研究發現,AI算力發展與技術創新的背後,極度仰賴大量的金屬礦產、穩定電力與能源。若將AI比喻為未來的「大腦」,戰略資源就是維持大腦持續運作所需的「血液、血管與骨骼」,掌握這些不可或缺的戰略資源,才是掌握未來科技發展與國家競爭力的關鍵核心。 尤其當前全球局勢動盪,經歷疫情、俄烏衝突與美中貿易及科技戰後,各國已從過往追求低廉成本的全球化分工,轉變為高度重視資源安全、能源安全與供應鏈安全,大國競爭的焦點已從晶片戰延伸至戰略資源爭奪戰。在供需層面上,供給面正面臨缺礦與缺能源的瓶頸;需求面則因AI資料中心爆發性的電力需求,加上機器人、電動車與電網對銅礦及關鍵礦產的龐大需求,導致供需失衡日益顯著。
 核電重啟牽動鈾礦鏈
此外,美國鈾礦商Uranium Energy(UEC)也加快本土產能布局。二○二六年度產品產量達二二萬九二九四磅,第四季產量八萬二七四四磅、季增一五七%。然而,真正讓核燃料供應鏈重新洗牌的,還有美國對俄羅斯的進口限制!美國自二四年八月禁止俄羅斯低濃縮鈾進口,雖設有過渡豁免機制,但豁免最遲於二八年一月一日終止。問題是,核燃料並非挖出鈾礦就能直接送進反應爐,還得經過轉換、濃縮及燃料製造。天然鈾中的鈾二三五含量約○.七%,多數商用輕水式反應爐需要濃縮至三至五%,部分先進反應爐更需要濃縮度超過五%、低於二○%的高豐度低濃縮鈾HALEU。為因應此局勢,Centrus Energy(LEU)站上美國能源部九億美元的HALEU濃縮產能擴建任務合約。 從科技巨頭提前預訂電力,到鈾礦企業擴產、美國重建核燃料供應鏈,全球核能競爭已不只是誰擁有礦產,更是誰能把鈾變成真正可用的核燃料。觀察海外市場ETF,Global X UraniumETF(URA)涵蓋鈾礦及核能設備相關企業,Sprott Uranium Miners ETF(URNM)則更集中於鈾礦業者與實體鈾相關投資工具。對布局核能與鈾礦的ETF及基金而言,礦商、燃料業者與核電營運商各有不同獲利模式與風險,掌握整條供應鏈,才是看懂這場能源資源戰的關鍵。 若稀土是全球戰略資源的第一條命脈,電力就是撐起AI競賽的第二條命脈!AI資料中心需要全天候穩定供電,一旦電力跟不上算力擴張,不僅可能拖慢機房啟用時程,更讓動輒數十億美元的投資效益大打折扣。更驚人的是,科技巨頭早已提前鎖定未來數十年的電力!Constellation Energy(CEG)與微軟簽訂二十年購電協議,支持賓州克蘭電廠恢復約八三五兆瓦發電能力,目標二○二七年重新運轉;NextEra Energy(NEE)則與Google簽訂二十五年購電協議,支持裝置容量六一五兆瓦的杜安阿諾電廠重啟,預計二○二九年第一季前恢復供電。 AI機房最怕的不是晶片買不到,而是機櫃裝好了,電卻送不進來!地方許可、併網審查和輸變電工程一旦延宕,數十億美元的設備投資就可能閒置。高盛預估,二○二五至三○年全球資料中心用電需求可能增加一七○%。然而,美國截至二五年底,仍有約2061GW的規劃中發電與儲能容量等待併網,二五年實際商轉且具資料的發電案,申請至營運的中位時間超過五年。這不是機房待接電量,卻凸顯電網擴建速度跟不上投資野心。
算力的盡頭是電力 台新美國電力基建(009805)ETF經理人王惜安表示,目前美國電力需求急劇暴增,預估到二○五○年美國電力需求將成長超過五成,正為變壓器、斷路器、高壓電纜等電網基礎建設帶來龐大需求,吸引資金除關注AI科技股外,受惠AI數據中心快速成長的電力基建股,亦成為美股非科技股的熱門主題板塊。 連從不追逐科技股熱潮的波克夏這類金融巨擘,都開始認真看待AI電力需求,代表目前AI投資題材,不再僅限於晶片、模型、雲端服務等主題,而是進一步擴展到最底層的實體基建,包括電力、電網、發電設備與能源供應等產業主軸。 王惜安強調,誰能優先把需求轉為盈利,就是市場資金追逐的重點股。AI電力股主要有五大族群受惠,包括變壓器與高壓配電設備商、燃氣發電設備商、固態氧化物燃料電池商、BESS儲能系統商,以及智慧微電網整合設備商,目前訂單產能全數滿載且供不應求,積壓訂單能見度更上看至二○三○年後,相關龍頭股中長期營運展望優。 此外,公用事業公司、擁有核電及天然氣資產的發電商,由於電力供給具剛性、壟斷特性,更賦予這些企業強大定價權,相較科技類股,電力公司營運穩健、自由現金流量無虞。 台新投信表示,據外資最新報告指出,美國大型超大規模雲端業者,將在二○二五至三○年間投入數據中心及AI相關資本支出將超過七兆美元,龐大AI資金動能將持續激勵美國電力資產,成為未來AI基建新戰場中,最卡瓶頸的關鍵資源,更值得注意的是,預估未來比電力更稀缺的是:生產造電所需的機器設備,包括所有變壓器、佈線、液態冷卻、大型冷水機和複雜的電網供應不及。 … 本文摘錄自 先探投資週刊 2026/10月 第2428期
本文摘錄自
鈾礦稀土電網掀AI資源戰
先探投資週刊
2026/10月 第2428期
相關
 GQ安心亞 Rocks Bali Beach(2014/08)
 50歲開始,不過配合別人的人生:停止萬事承攬,6種生活清算練習,啟動清爽人生
 股市循環的選股時機:日韓證券業必讀經典!解構市場循環模型,每個階段都買到會漲的股票
 沿著海,遇見你:英為你心動 李雅英1st台灣感性紙上電影系列 數位版
 乾隆韻事【全新版】:《延禧攻略》和《如懿傳》裡看不到的乾隆!一代大師高陽最膾炙人口的代表作!
 破解四季報,年年找到漲10倍飆股
 大腦開發・每天1分鐘專注力鍛鍊
 改變人生的早起習慣養成:【無痛早起,人生無敵】建立高生產力╳高滿意度╳高成功率的黃金晨型人體質
 揭密保險:為風險與人命定價的商業模式,如何打造與摧毀這個億萬帝國?
 影響力投資:不只行善,還能致富,用你的投資改變世界
 Another【全新書封版】
 給力:我想教會孩子的事——林晉如的創意班級經營術
 好教練的養成之道:從如何指導、安排課表到打造成功職涯,健身教練都該懂的105條關鍵守則
 This is 達利(增訂新版)
 新制多益文法滿分關鍵【暢銷增訂版】
 哈囉,我是凶宅房仲:來喔,這裡有便宜凶宅喔!
 極速記憶
 隨他們去:全球熱銷突破1000萬冊現象級巨作!改變千萬人命運的心理技巧【附放下執念明信片圖】
 被討厭的勇氣:自我啟發之父「阿德勒」的教導
 成為自己的心理師:心累的你,還在假裝自己很好嗎?10分鐘療心時光,結合正念、CBT、情緒調節練習,感受真正的釋懷與療癒
 這樣解痛,才是聖經!!所有疼痛,該整的是神經
 最初物語【完整版】(經典回歸版)
 相對論超入門
 童話故事裡的心理學:從榮格心理學解析格林童話(《童話心理學》新修版)
 拿破崙的鈕釦:17個改變歷史的化學分子
 (暢銷新版)「微表情」情緒心理學:破解「表裡不一」的人心假面,0.2秒洞悉對方本意
 ETF存股:股債搭配就能錢滾錢,投資致富不用靠運氣
 彼得處方:《彼得原理》作者送給百萬讀者的終極職場解方
 無人地球
 歪笑小說