最強模型遞公開招股書 揭營收增12倍成績、88項風險
以程式開發出名的AI模型Claude母公司Anthropic,搶先OpenAI遞交招股書,準備上市。市場首度得以檢閱AI巨頭的財務數據,更能從客戶結構、營運風險,解析其發展策略與成長挑戰。 撰文‧黃浚瑋 「我們相信,AI是人類歷史上影響最深遠的技術之一。如果管理得當,它可以迅速加快科學創新、大幅提高經濟成長率、讓重大疾病的治療方法觸手可及,並解決人類數代努力都未能解決的問題。。」AI巨頭Anthropic七位共同創辦人在開頭的致投資人信中,以這段話為長達二十四萬字的招股書揭開序幕。 雖然這是一份企業上市前提供投資人決策資訊、了解潛在機會與風險的文件,但Anthropic經營團隊顯然有意識地將十月二十六日遞交給美國證券交易委員會(SEC)的S-1公開招股說明書,上升為一份面向全人類的AI發展成果報告,內容不僅包含法律要求的財務數字,更深入討論AI未來的藍圖及經濟效益、科技發展的風險,以及對人類存亡影響等哲學性思考。
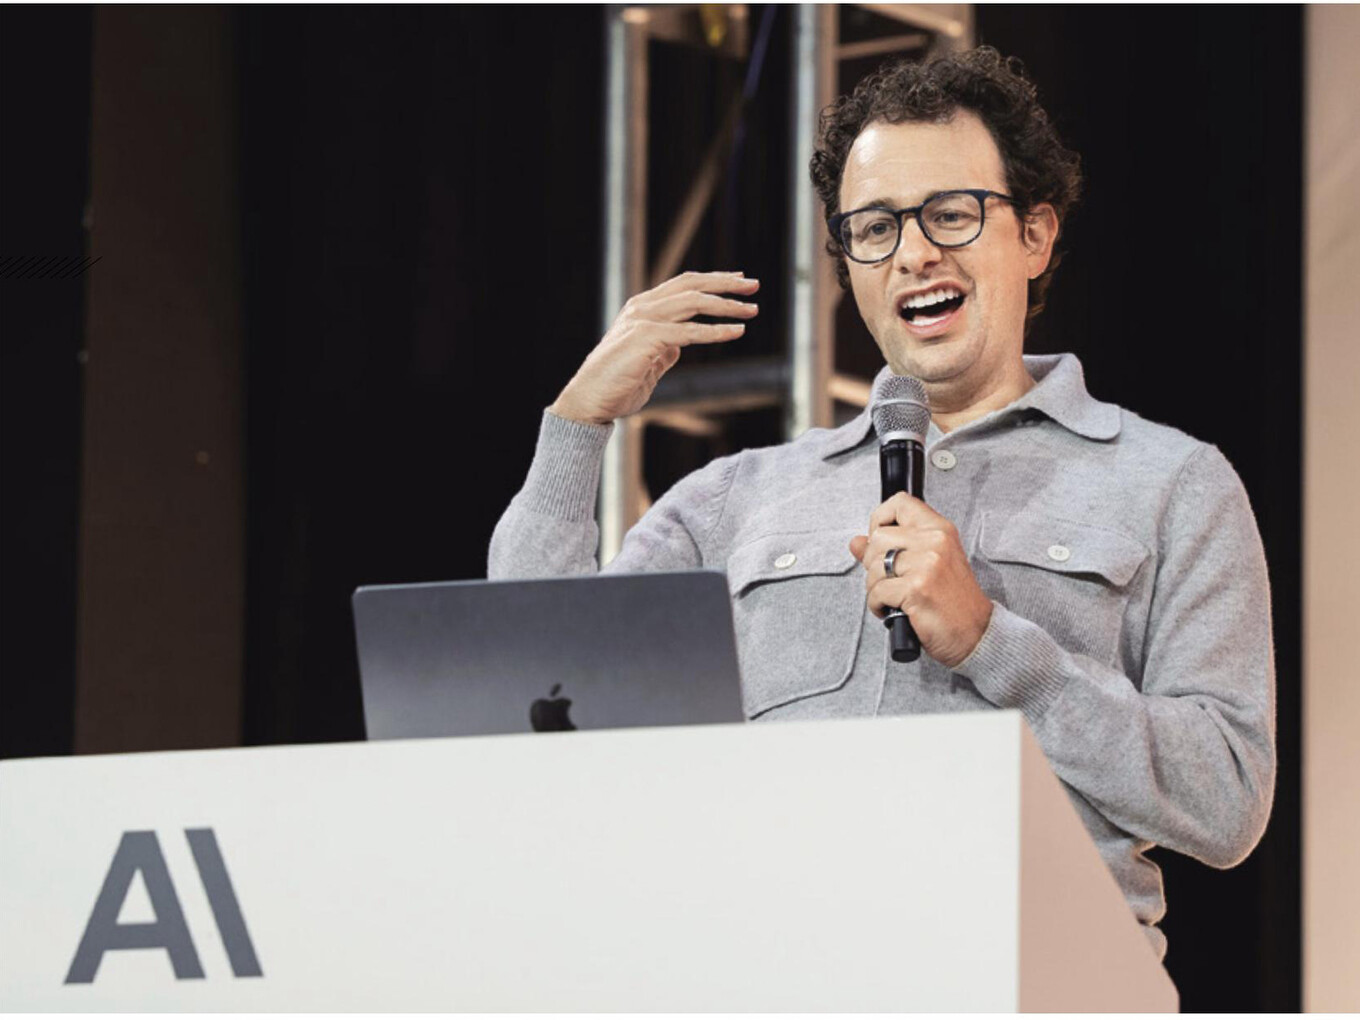
▲由執行長阿莫戴領軍的Anthropic預計在11月26日前掛牌上市,外界預測公司估值超過1.5兆美元,如順利將直接衝進全球市值前十大公司榜單。達志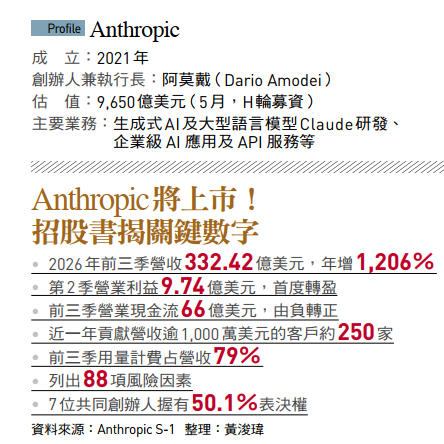 Claude母公司搶先上市 招股書揭營收、客戶數據
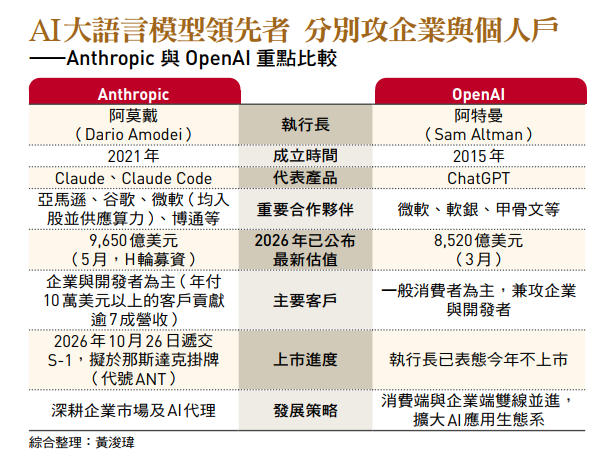
成立於二○二一年的Anthropic,是知名AI模型Claude的母公司,也是全球使用人數最多的AI模型、ChatGPT母公司OpenAI最主要的競爭者。 阿莫戴在與妹妹丹妮拉.阿莫戴(Daniela Amodei)共同創辦Anthropic前,曾擔任OpenAI的研究副總裁,親身參與大語言模型研究計畫。雖然阿莫戴與OpenAI創辦人阿特曼(Sam Altman)同樣熱衷以AI改善人類生活的願景,但兩人對AI發展究竟該優先「預防失控」還是「追求效益」存在分歧,讓阿莫戴決定另起爐灶。曾經的戰友,就此成為對手。 儘管更加強調AI系統的安全及可控性,但在邁向資本市場這條路上,Anthropi終究快了OpenAI一步。 在遞交招股說明書後,Anthropic規畫在十一月九日當周開始進行一系列的上市前公開說明會,藉此了解機構投資人的投資意願,作為訂定發行價參考,並力拚在十一月二十六日感恩節前上市。 在遠大的AI發展藍圖以外,Anthropic招股書的最重要意義,是首次有AI大語言模型業者,將財務數據公開在世人眼前。 單就數字而言,Anthropic可說是交出一份近乎無懈可擊的成績單。二六年前三季Anthropic的營收為三二二.四二億美元,比起去年同期的二十五.四五億暴增約十二倍,大幅超過華爾街預估。 除了整體金額,Anthropi也在招股書中揭露營收組成。在AI模型的法人用戶當中,有接近一萬兩千家公司每年繳給Anthropic的年費超過十萬美元;一年用量超過一千萬美元的客戶更是有二五○家。包含音樂串流平台巨頭Spotify、路透社母公司湯森路透集團(Thompson Reuters)等都是愛用者,顯示Claude已打入世界知名企業的工作流之中。 依據上述資料推算,上半年Anthropic的法人端營收占比約有七成,個人訂閱用戶則僅占了三成,與二四年公布的法人、個人訂閱約占各半,已有明顯差異,顯示Anthropic已經成功執行將營運重心挪移至企業用戶端的商業目標。
用AI寫程式首選平台 以量計費模式帶動高獲利 中信投顧表示,目前兩大巨頭Anthropic與OpenAI就囊括全球AI模型的九成市占,但雙方版圖僅小部分重疊,Anthropic搶下絕大部分B2B市場,B2C市場則是OpenAI強項。 至於另一個大語言模型競爭者:谷歌的Gemini,今年以來雖經歷了實驗室管理層替換與人才流失等風波,模型表現也被一般使用者詬病不如兩大巨頭,但十月底新推出的Gemini 4 Carbon,模型表現超越霸榜了一陣子的Claude Opus 5.5,且在資安相關表現卓越。 外界預估,當谷歌的搜尋功能逐漸遭AI取代,母公司不可能坐以待斃,勢必將強勢回歸AI大語言模型戰場,後勢不容小覷。 若從計費方式區分,Claude提供以月/年費計價,以及詞元(Token)用量計價兩項方式。 招股書中寫到,以量計價的上半年營收為一三一億美元,占比超過八成,最主要的理由在於,企業用戶,尤其是有程式開發需求的用戶,其使用量通常不可能被年費方案滿足。當愈來愈多企業部署AI代理(AI Agent),Anthropic的招牌商品:Claude Code,更是開發者不可或缺的必備工具。「業內的人都知道,用了Claude之後大概都回不去了!」AI趨勢觀察家、谷歌前台灣區總經理簡立峰觀察,在程式開發者之間,Claude Code已成為AI coding、也就是直接委託AI開發程式的首選,「AI coding有一點把自己變成了Agent的O(作業系統),這件事影S響滿巨大的,等於你站在最上層。」 由於以量計價的單價更高,讓Anthropic的虧損逐漸開始收斂,甚至第二季營業利益已達成轉正。 單看招股書中揭露數據,Anthropic上半年淨利是負八○七億美元、比去年同期惡化超過六倍。但實際上其中的七二三.九億美元,來自與亞馬遜等投資人簽訂的可轉債合約一次性刪掉評價損失。若扣掉這筆帳,上半年虧損將縮減至約八十三億元,招股書中Anthropic也公布公司營業現金流已經轉正。 在招股書公開之前,很少人能料想到大語言模型業者,能這麼快達成現金流轉正的里程碑,「獲利轉正,代表以企業用戶為主的商業模式是可行的。」中信投顧總經理陳柏州表示。
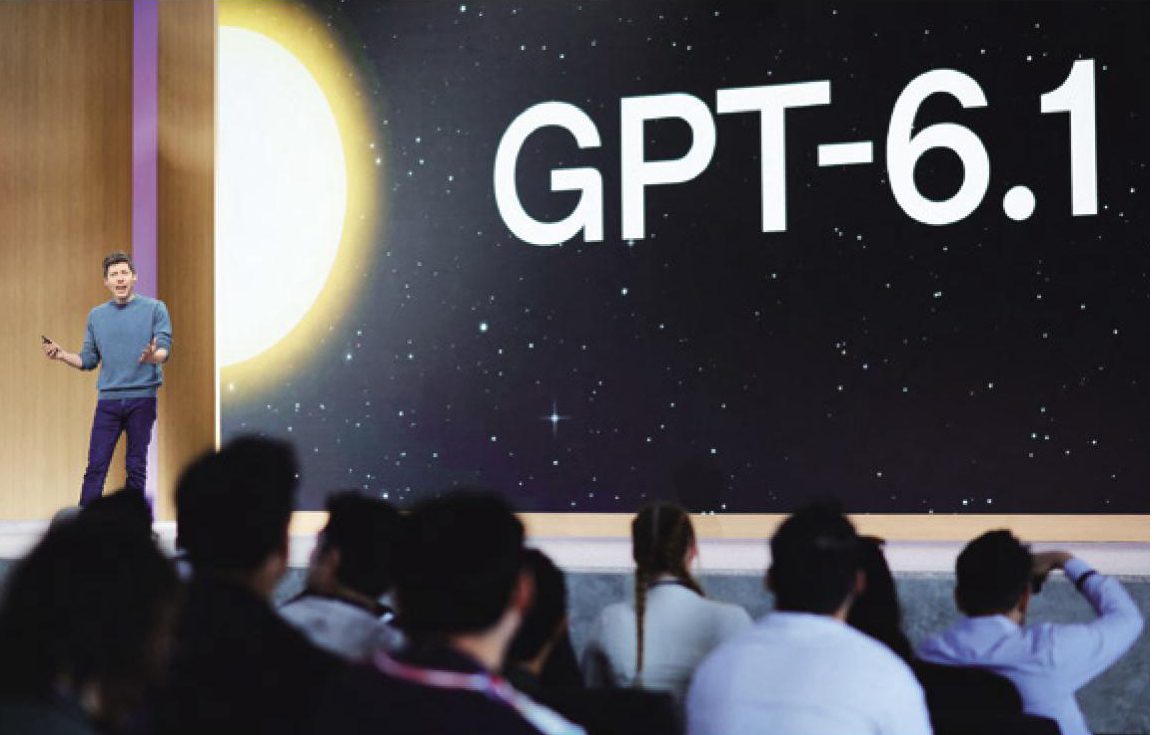
▲觀察到市場的雜音, OpenAI執行長阿特曼宣布推遲原定於今年上市的計畫,希望以更健全的財務狀況來面對一般投資大眾。達志 法人集體下修估值 完全仰賴模型收入成風險 至於Anthropic最大的競爭對手OpenAI,雖然明確表示將延後上市計畫,因此還未遞交詳細財報資訊,但中信投顧預估,OpenAI今年底的年化營收(ARR)可望達七百億美元,Anthropic則有機會挑戰千億美元大關。 儘管在財務數字表現亮眼,並且領先主要對手,但外界也非一面倒看好Anthropic前景。這點,從公司估值年中一度高達兩兆美元,如今各法人機構卻都相繼下調到約一.五兆美元,就足以證明。 Anthropic顯然也理解資本市場下修公司估值原因,在招股書中洋洋灑灑花了將近百頁,羅列出事業體的八十八項營運等各方面風險。 Anthropic對於資本市場疑慮的一大自我叩問,就是營收表現是否可以持續強勁?這個商業模式究竟能不能持續獲利?畢竟目前公司的營收來源,幾乎一○○%來自AI模型Claude的收入,對任何企業而言,完全倚賴單一業務,都是極大風險。 「雖然我也覺得Anthropic表現很不錯,但企業想省更多詞元費用,已經是看得見的現象。」簡立峰觀察,以量計價的收入模式看似獲利豐厚,但假使企業決定節省相關用量,AI模型公司的收入可以瞬間減少甚至中斷,且波動遠較訂閱制更高。 況且,企業支出的詞元費用能否轉化為實際財務收益,也存在不確定性。 簡立峰直言,並不是每家企業在AI用量增加後,都能得到「有感的」具體回報,加上AI相關的資安風險逐漸浮現,大部分公司沒有管理AI風險經驗,因此AI代理導入一般公司營運的速度可能會放緩,進而影響Anthropic收入。 陳柏州也提醒,從數字看來,OpenAI目前的財務狀況確實比較弱,但當AI發展至推論階段,最大的應用場景其實將回到一般消費者,一旦2C市場爆發,「或許將成為OpenAI彎道超車的轉折點。」 從Anthropic最新公布的營收數據,確實看見些許「後繼乏力」的隱憂,第三季單季營收為一六八億美元,雖已超越今年上半年總和,但季增率四六%明顯不及上一季的逾一○○%。 「理論上這是一個新興市場,你又是領先者,(成長率)斜率應該還要維持一段時間,哪有一個季度就掉下來了。」簡立峰直言,當華爾街對CS(雲端服務供應商)業P者資本支出過大、卻不知何時能變現已逐漸失去耐性,Anthropic若沒辦法持續每季繳出超高水準表現,極可能讓市場信心動搖。
 中國挑戰者持續競爭 成長續航力待市場檢驗
營收面以外,Anthropic也有龐大算力合約壓力。Anthropic本身未構建算力,需要向博通、SpaceXAI、谷歌等業者租用,目前已承諾的算力合約金額加總,接近八千億美元。這些租來的算力,大都不可取消退款,若未來AI用量成長不如預期,勢將重重打擊公司營運。 此外,中國相關的開源模型,如DeepSeek、月之暗面Kimi等,也在虎視眈眈。陳柏州說:「只要中國切入的市場,原則上大家都沒有好果子吃,因為它會帶來利潤跟價格的破壞。」 此外簡立峰也提醒,Anthropic的主要股東亞馬遜、谷歌與微軟,同時也是它的算力供應商、銷售通路與競爭對手,「它現在的投資者就是它的競爭者,這是一般人常忽略的營運風險。」關於上市後的展望,陳柏州分析,Anthropic想複製SpaceX熱度的難度比較高;中信投顧也建議投資人還是從台股供應鏈「賣鏟子的人」中尋找機會,或關注谷歌、微軟等具有多元營收來源的企業。 招股書的結語寫道:「我們鼓勵作為我們股票潛在持有人的你,不要純粹以交易的角度看待這筆購買——我們希望你把它視為參與一件更偉大事情的機會。」世人已見證了Anthropic及AI的發展里程碑,未來它是否真能如經營團隊說的「帶來一個奇蹟的時代」,或許在華爾街嚴厲監督下,還有一段荊棘之路要走。 … 本文摘錄自 今周刊 2026/11月 第1559期
本文摘錄自
Anthropic拚上市 AI巨頭接受市場檢驗
今周刊
2026/11月 第1559期
相關